Wirtschaftsprüfer, Transfer Pricing und M&A Berater in Madrid
Über uns
Das Audit & Advisory, Transferpreis- und M&A Büro ECOVIS Audit Madrid Grosclaude & Partners begann ihre Tätigkeiten im 1990. Es ist eine unabhängige Wirtschaftsprüfungs- und Beratungsgesellschaft, die sich auf in- und ausländische Unternehmen mit Sitz in Spanien konzentriert.
Dettendorfer: Nachhaltige Logistik als Wettbewerbsvorteil
22.10.2026
Wie lenkt man einen Traditionsbetrieb durch globale Energiekrisen? Die Spedition Dettendorfer setzt auf alternative Kraftstoffe und E-Mobilität. Im Hintergrund sorgt Ecovis für den nötigen steuerlichen Freiraum.
Das Transportunternehmen Dettendorfer hat seinen Hauptsitz im Inntal, direkt an der strategischen Brenner-Route. Die Flotte aus 210 Zugmaschinen und 433 Aufliegern transportiert von Stahl und Getränken bis hin zu Gefahrgütern alles quer durch Europa. Johann und Georg Dettendorfer leiten die Gruppe, in der bereits sechs Kinder der Inhaber arbeiten – vom Treibstoffhandel über das Personalwesen bis zur Rechtsabteilung. Eines von ihnen ist Johannes Dettendorfer, Leiter Vertrieb und Entwicklung.
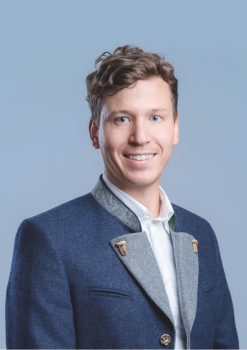
Hannes Dettendorfer
Wettbewerbsvorteil Nachhaltigkeit
Johannes Dettendorfer setzt auf Nachhaltigkeit entlang der gesamten logistischen Wertschöpfungskette. Dieser Weg erweist sich angesichts explodierender Energiekosten als existenzsichernd. Seit drei Jahrzehnten fährt die Flotte mit selbst importiertem Biodiesel. Zudem rollen vier E-Großsattelzüge durch Europa; von drei gelaunchten E-Ladeparks sind zwei am Netz. Solarstrom liefert die Anlage in Kiefersfelden. Ziel ist ein „Green Corridor“ über den Brenner, der mautbefreit Nachtfahrverbote umgeht und Kosten spart. „Aus nachhaltigem Agieren erarbeiten wir uns einen klaren Wettbewerbsvorteil“, erklärt Dettendorfer, dessen Kundschaft immer häufiger emissionsfreie Lieferungen anfragt.
Auch die Schiene ist integriert: Täglich starten Auflieger von den Terminals in München, Hamburg und Leipzig Richtung Verona. Nachhaltige Personalführung hat Dettendorfer ebenfalls im Blick: Gegen den Fachkräftemangel entwickelten die Logistikexperten eine Weiterbildungsplattform, die inzwischen auch andere Speditionsfirmen nutzen.
Starker Rückhalt für die Zukunft
Wenn es um Steuern geht, vertraut das Unternehmen seit rund zehn Jahren auf Ecovis. Georg Bauhuber, Steuerberater bei Ecovis in Rosenheim, deckt gemeinsam mit dem internationalen Ecovis-Netzwerk von Strukturierung, Recht, Wirtschaftsprüfung und Schenkungen bis zu privaten Erklärungen alles ab. „Ecovis unterstützt uns in allen Belangen perfekt und freundschaftlich“, bestätigt Dettendorfer. Die Partnerschaft hält dem Betrieb den Rücken frei, um bei Nachhaltigkeits- und Zukunftsthemen wie Batterie-Recycling, KI-Routenoptimierung oder automatisiertem Fahren immer ganz vorn mitzufahren.
Über die Dettendorfer Gruppe
Das 1825 gegründete Unternehmen bietet Services wie Autohöfe, Tankstellen, Lager, Recycling, Energie und Logistik. Die Gruppe mit Sitz in Nußdorf am Inn hat 15 Standorte mit Fokus auf Deutschland, Österreich und Italien, 566 Mitarbeitende und erwirtschaftet 534 Millionen Euro Umsatz. www.dettendorfer.de
Am 12. und 13. Oktober 2026 verhandelte das Bundesverfassungsgericht über das Erbschaft- und Schenkungsteuergesetz (ErbStG). Ein Urteil gibt es noch nicht. Was die Verfahren für Unternehmen und Privatpersonen bedeuten, ordnet Martin Liepert ein, Steuerberater und Partner bei Ecovis in München.
Am ersten Tag ging es um einen Antrag der Bayerischen Staatsregierung: Wer darf die Steuer regeln, und sind Freibeträge und Steuersätze noch zeitgemäß? Am zweiten Tag stand auf die Verfassungsbeschwerde eines Erben von Privatvermögen hin die Verschonung von Betriebsvermögen auf dem Prüfstand. Zwischen Verhandlung und Verkündung liegen beim Bundesverfassungsgericht meist mehrere Monate. Realistisch ist eine Entscheidung im Laufe des Jahres 2027.
Zum Bayern-Verfahren:
Das Steueraufkommen der Erbschaftsteuer steht vollständig den Ländern zu, geregelt wird sie aber bundeseinheitlich. Bayern will selbst über Freibeträge und Steuersätze entscheiden. Hintergrund sind die stark gestiegenen Immobilienpreise. Die persönlichen Freibeträge sind dagegen seit 2009 unverändert: Ehegatten erhalten 500.000 Euro, Kinder je Elternteil 400.000 Euro.
Liepert sieht darin eine schleichende Mehrbelastung: „Die Höhe der persönlichen Freibeträge beziehungsweise deren jahrelange Nichtanpassung hat zu einer Art ‚kalten Progression‘ geführt, wie man sie von der Einkommensteuer her kennt. Bei der letzten Neuregelung vor über 15 Jahren waren 500.000 Euro noch mehr wert als heute.“
Zum Betriebsvermögens-Verfahren:
Nach den aktuell geltenden Verschonungsregelungen können Unternehmenserben unter bestimmten Voraussetzungen 85 Prozent oder sogar 100 Prozent des begünstigten Vermögens steuerfrei erhalten. Bei sehr großen Erwerben kann der Erbe sogar einen vollständigen Erlass beantragen, wenn er nachweist, dass er die Steuer nicht aus seinem verfügbaren Vermögen bezahlen kann. Für Privatvermögen gibt es keine vergleichbaren Begünstigungen.
Die Frage nach einer Überprivilegierung hält Experte Liepert für berechtigt, aber schwer zu beantworten: „Auch die Frage, ob betriebliche Vermögen in gewissen Konstellationen nicht überprivilegiert sind, kann man stellen. Nur wird man schwer Antworten darauf finden, wie man der Tatsache gerecht werden kann, dass ein mittelständisches Unternehmen wesentlich schwerer zu führen ist, als ein entsprechendes Depot zu verwalten und dass damit auch immer die Verantwortung für Arbeitsplätze verbunden ist.“
Laut der veröffentlichten Verhandlungsgliederung ging es unter anderem um die Regel- und Optionsverschonung, das Abschmelzmodell, die Verschonungsbedarfsprüfung, den Vorwegabschlag für Familienunternehmen, das Verwaltungsvermögenskonzept und die Lohnsummenregelung. Beide Entscheidungen können weitreichende Folgen für Unternehmensnachfolgen und künftige Vermögensübertragungen haben.
Festzuhalten bleibt jedoch, dass es hier ausschließlich um die verfassungsrechtliche beziehungsweise gerichtliche Bewertung der derzeit geltenden Vorschriften geht. Welche Konsequenzen die Politik daraus zieht, ist hiervon getrennt zu betrachten. Ebenso die allgemeine Debatte über die künftige Ausgestaltung der Erbschaft- und Schenkungsteuer.
Einschätzung: Die Debatte geht am Mittelstand vorbei
Liepert hält die öffentliche Debatte für verzerrt: „Das Thema ist sehr komplex und in der Debatte werden oftmals die Extremfälle dargestellt, um die vermeintliche Ungerechtigkeit des Systems zu veranschaulichen. Doch diese Diskussionen gehen an der Wirklichkeit mittelständischer Unternehmen vorbei.“
Für ihn geht es um mehr als Steuertechnik: „Die Unternehmen stellen durchaus einen Wert dar, doch die Zahl derer, die damit zusammenhängende Verpflichtungen und bürokratische Auflagen übernehmen wollen, sinkt. Wollen wir inhabergeführte Unternehmen haben und keine globalen Großkonzerne? Dann müssen wir auch Antworten finden, wie wir Vermögen gerecht besteuern wollen.“
Das Grundproblem liegt für den Ecovis-Experten in der Konstruktion der Steuer selbst: „Es ist seit jeher das große Problem der Erbschaftsteuer, dass sie versucht, verschiedene Assetklassen unter einen Hut zu bringen“, sagt er. „Dem Problem, dass sich die Vermögensarten unterscheiden und selbst bei betrieblichen Vermögen je nach Art des Betriebs erhebliche Unterschiede bestehen, wird man nicht gerecht werden können. Das sollte eigentlich die große Lehre aus den seit mehr als 30 Jahren bis nach Karlsruhe geführten Diskussionen sein.“
Statt Vermögen aufwendig zu bewerten und alle 30 Jahre beim Generationenwechsel zuzugreifen, könnte der Staat aus seiner Sicht einen einfacheren Weg gehen: „Rendite spiegelt in der Regel den Wert des Vermögens wider und wenn man sich mit einem kleinen Anteil an den jährlichen Renditen begnügen könnte, kann man viel Bürokratie einsparen. Dann hätte man wohl keine Erbschaftsteuer mehr, dafür aber eine renditeorientierte Vermögensteuer.“
Für Unternehmerinnen und Unternehmer ebenso wie für Privatpersonen hat Liepert eine klare Empfehlung: „Egal wie die Entscheidung ausgeht: Mit dem Thema Nachfolge, ob betrieblich oder privat, sollte man sich immer beschäftigen. Denn nicht planen und vorsorgen ist in der Regel teurer als die Erbschaftsteuer.“
Rentenlücke schließen: Beiträge für Schulzeiten nachzahlen und die Altersvorsorge stärken
20.10.2026
Da sich der Rentenbeitrag bei Pflichtversicherten fest nach dem Arbeitsentgelt richtet, können Personen im laufenden Angestelltenverhältnis nicht freiwillig mehr einzahlen. Eine Alternative, um die gesetzliche Rente gezielt zu steigern, ist die Nachzahlung von Beiträgen für Schulzeiten. Worauf dabei zu achten ist – von Altersgrenzen bis zum steuerlichen Effekt –, erklärt Tanja Eigner, Rentenberaterin bei Ecovis in Bad Kohlgrub.
Der Großteil der Versicherten in der Deutschen Rentenversicherung ist aufgrund eines Angestelltenverhältnisses pflichtversichert. Die Beiträge werden direkt auf Grundlage des Arbeitsentgelts berechnet. Grundsätzlich gilt, dass höhere Beiträge auch eine spätere Erhöhung der Rente bewirken. Da der Beitrag jedoch starr an das Einkommen gekoppelt ist, können Pflichtversicherte ihre Beiträge im laufenden Job nicht frei nach oben anpassen.
Um dennoch gezielt Vorsorge zu betreiben, kommt die schulische Ausbildung ins Spiel. Für diese Zeiten ab dem 16. Lebensjahr können Pflichtversicherte freiwillige Beiträge nachzahlen, sofern diese Zeiträume nicht bereits anderweitig mit Pflichtbeiträgen, zum Beispiel durch eine Berufsausbildung oder einen versicherungspflichtigen Nebenjob belegt sind.
Spielräume nutzen: Auch für Schulzeiten, die acht Jahre überschreiten
Als Schulzeiten gelten der Besuch von allgemeinbildenden Schulen, Fachschulen und Hochschulen. Wer länger studiert oder zur Schule gegangen ist, kann dies für die Rente nutzen. Schul- und Ausbildungszeiten lassen sich im Regelfall höchstens für acht Jahre als Anrechnungszeit anerkennen. Hat die Ausbildung länger gedauert, besteht genau für diese darüber hinausgehenden Zeiten die Möglichkeit, freiwillig Beiträge nachzuzahlen.
Die Höhe der freiwilligen Beitragszahlung ist flexibel wählbar und bewegt sich zwischen dem gesetzlichen Mindest- und Höchstbeitrag. Zu beachten ist die Altersgrenze: Betroffene können den Antrag auf eine Beitragsnachzahlung für Schulzeiten nur bis zur Vollendung des 45. Lebensjahres stellen.
Doppelter Nutzen: Steuern sparen bei der Altersvorsorge – Höchstgrenzen beachten
Sind die Altersvorsorgeaufwendungen in der Steuererklärung noch nicht ausgeschöpft, lassen sich die freiwilligen Beitragszahlungen als Sonderausgaben geltend machen. Das mindert die persönliche Steuerlast spürbar.
Aber aufgepasst: Für die steuerliche Absetzbarkeit ist eine gesetzliche Höchstgrenze für Altersvorsorgeaufwendungen zu berücksichtigen. Bereits geleistete Beitragszahlungen, beispielsweise Pflichtbeiträge zur Rentenversicherung oder zu anderen Vorsorgeformen wie der Basisrente, sind zwingend in Abzug zu bringen. Sonst schöpft man den steuerlichen Rahmen entweder nicht voll aus oder der positive Steuereffekt verpufft.
Wichtig: Professionelle Beratung nutzen
„Wer aufstocken möchte, sollte sich beraten lassen. Denn wie sich freiwillige Beitragszahlungen auf die spätere Rentenhöhe auswirken und um den Steuereffekt optimal nutzen zu können, ist der Versicherungsverlauf zu prüfen und die steuerliche Höchstgrenze exakt zu berechnen“, sagt Ecovis-Rentenberaterin Tanja Eigner in Bad Kohlgrub.
Das könnte Sie auch interessieren
Wer nicht wegen Schulzeiten, sondern aufgrund einer Scheidung Rentenpunkte abgeben musste, kann ebenfalls aktiv werden. Wie sich dort geminderte Anwartschaften durch freiwillige Zahlungen ausgleichen lassen, erfahren Sie hier.